MCMV Porto Alegre: você já pode sair do aluguel com o Minha Casa Minha Vida.
Eu reúno os principais lançamentos Minha Casa Minha Vida de Porto Alegre, faço um diagnóstico individual e monto o seu Mapa: qual deles cabe no seu bolso, quanto sai por mês durante a obra e quanto depois da chave.
O aluguel não é só caro. Ele come na sua mesa todo dia.
Todo mês sai da sua conta um valor que não volta e não vira nada. E no ano seguinte ele volta maior.
Comprar também exige esforço no começo, não vou dizer o contrário. Existe um período em que sai mais do bolso do que você gostaria.
A diferença é que um dos dois tem data pra acabar. No fim dele o apartamento é seu. No outro, vem outro contrato.
Aluguel x financiamento: o que acontece em 10 anos?
Aluguel corrigido por IGP-M 5,0% a.a. (média 2015–2024 sem anos de pico, FGV). Prestação corrigida por TR 0,2% a.a.
Os principais lançamentos MCMV de Porto Alegre
Todos com as mesmas informações, no mesmo formato. Clique em qualquer um para ver as condições, para quem serve, e para quem não serve.
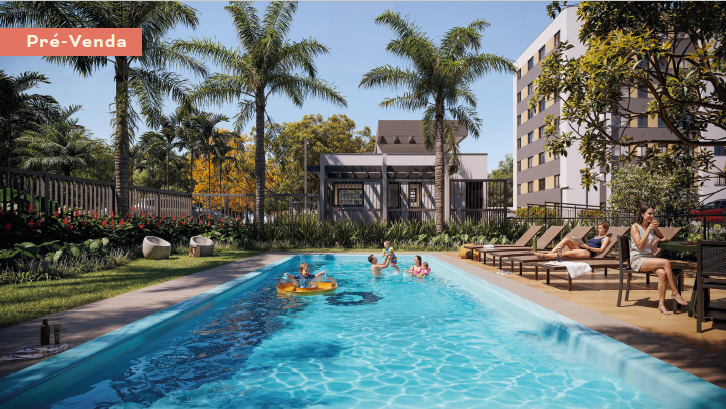
Ventura Clube
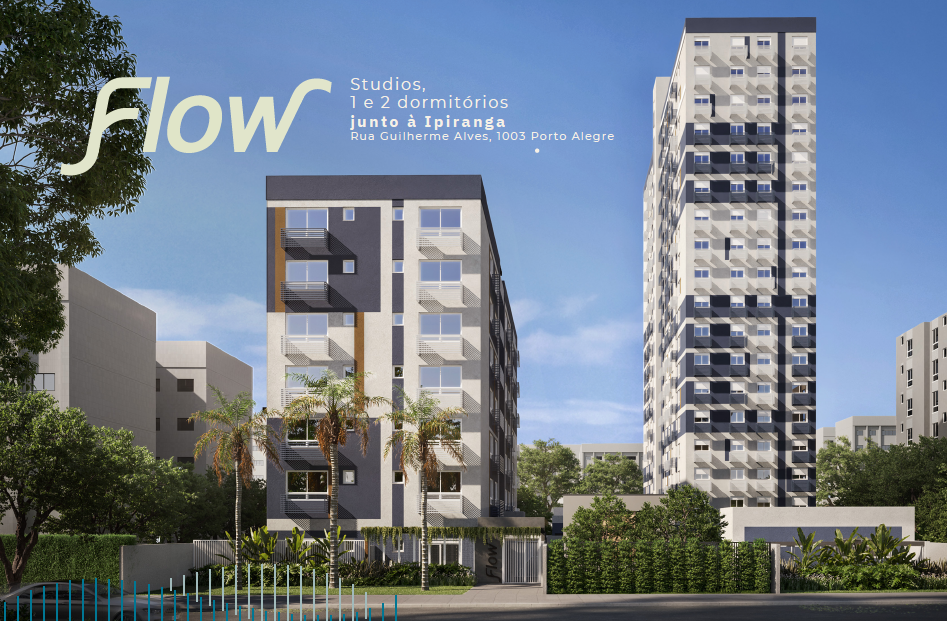
Flow

Sublime
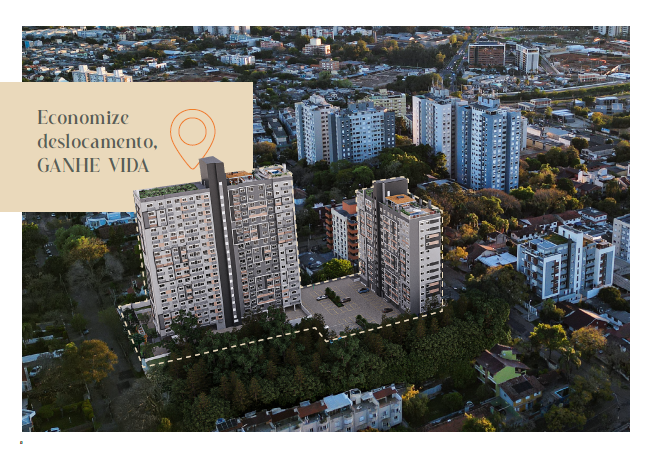
Isla
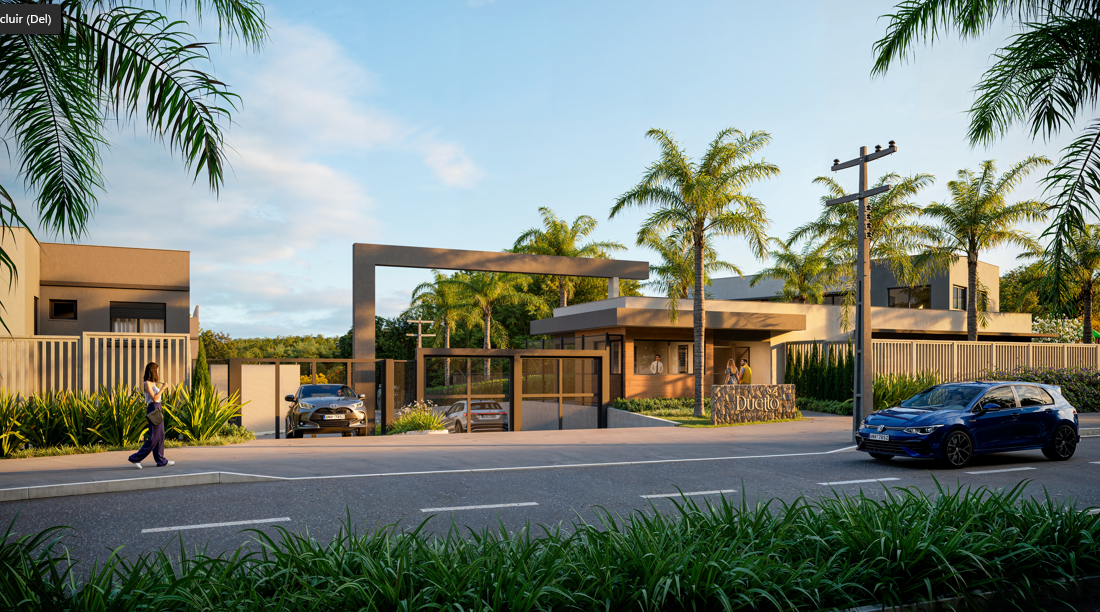
Duetto
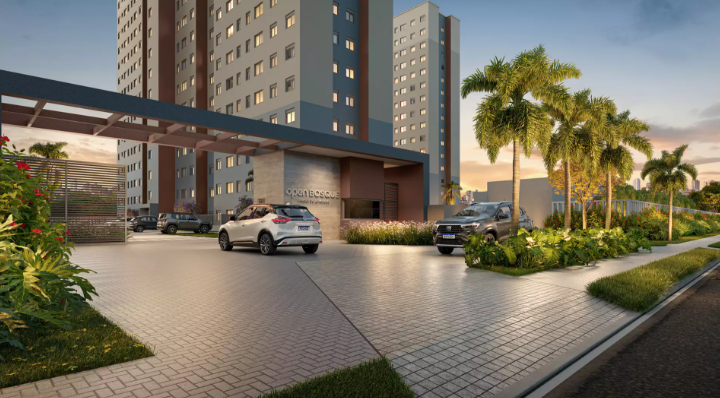
Open Bosque
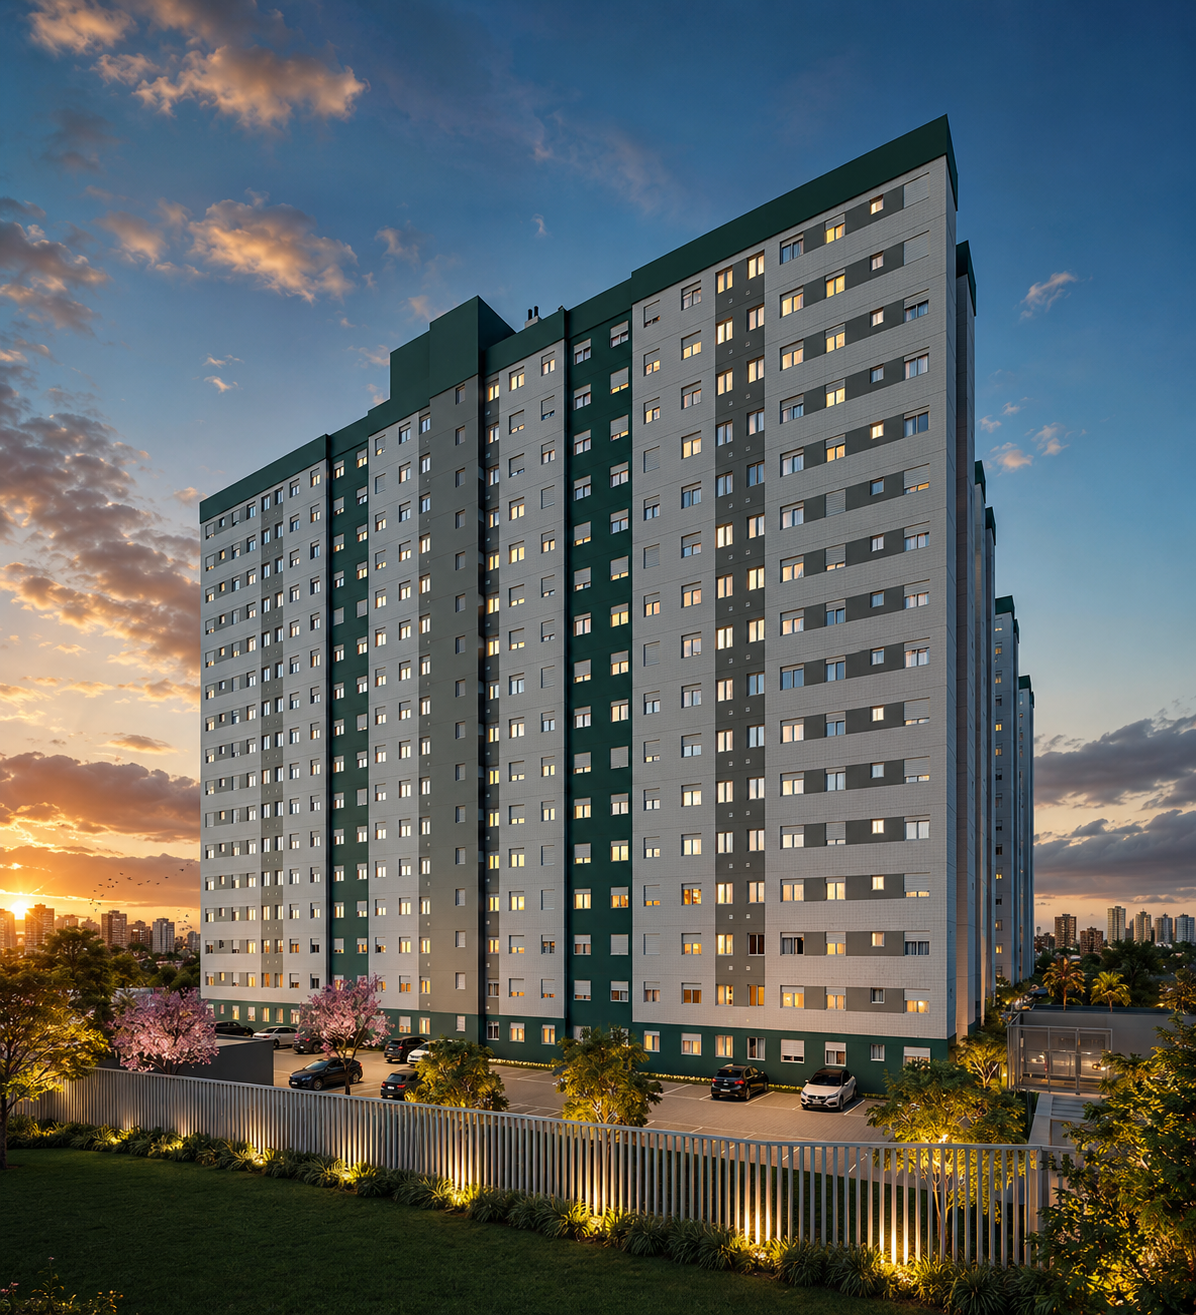
Open Parque Arvoredo
Porto Atacama
Open Albano
Não sabe por onde começar?
Não escolha o imóvel antes de conhecer o seu caminho.
Corretor tradicional começa te mostrando apartamento. Eu começo por você: entendo sua realidade, cruzo as possibilidades e monto o seu Mapa de Compra: qual caminho existe, o que cada um custa e qual faz sentido para a sua vida.
Qual é a sua rota?
Toda jornada começa com três decisões. As respostas definem o caminho — o destino é sempre o mesmo.
Sair do aluguel e construir estabilidade para a família
Gerar renda de aluguel ou valorização com o imóvel
Dinheiro reservado ou nome limpo e renda comprovável — formal, informal ou ambos
Tem impedimento de crédito
Tem entrada disponível e quer mudar nos próximos 60–90 dias
Quer algo mais planejado, sem entrada ou entrada parcelada durante a obra
💡 Sobre a entrada: FGTS, poupança ou cotas de obra — definimos juntos a composição certa para o seu caso.
Sua realidadeDe onde você parte
Renda, composição familiar, FGTS e crédito. Primeiro entendo o que realmente cabe na sua vida, não o que você espera que caiba.
Seus caminhosO que é possível para você
Cruzo seus números com as opções disponíveis e mostro quais caminhos existem, incluindo os que você não sabia que tinha.
Seu imóvelCom clareza, não com pressão
Com as possibilidades na mesa, definimos o caminho mais adequado. Quanto custa por mês, quanto precisa de entrada, qual imóvel faz sentido.
Seu patrimônioA mudança de patamar
Comprar certo não é só sair do aluguel. É criar um ativo que valoriza enquanto você mora. Comprar errado, no lugar errado, na hora errada, do jeito errado, é transformar esforço em prejuízo.
"Quem compra terra não erra" é o conselho mais perigoso que existe no mercado imobiliário.
Comprar no lugar errado, na hora errada e do jeito errado: o imóvel que era pra ser ganho vira dívida. Por isso subsídio, faixa e condições mudam e não existe tabela pronta que serve para todo mundo. Seu Mapa é construído com os seus números, para a sua realidade de hoje.
Isso não é para todo mundo
É para você se
- Paga aluguel em Porto Alegre e quer o primeiro apartamento
- Tem renda formal, informal ou mista, sozinho ou somando com alguém
- Já olhou apartamento e saiu mais confuso do que entrou
- Quer saber o que aguenta pagar antes de escolher onde morar
Não é para você se
- Procura investimento em escala ou compra como PJ
- Quer que alguém decida por você
- Está atrás do apartamento mais barato, custe o que custar
- Não quer olhar o próprio orçamento antes de comprar
O que dá pra fazer com o seu FGTS
Muita gente já usou o fundo em outra coisa e acha que não serve mais. Mas ele tem mais usos do que parece, e alguns valem depois da compra, não só na entrada. Escolha o que você quer entender:
As regras que dependem de você
Precisam valer todas ao mesmo tempo:
- 3 anos de carteira assinada sob o regime do FGTS. Não precisa ser seguido, dá pra somar contratos diferentes ao longo da vida.
- Sem financiamento ativo no SFH em qualquer lugar do Brasil.
- Não ser dono de imóvel residencial no município onde mora, trabalha ou em cidades vizinhas.
- 3 anos desde o último uso do FGTS para comprar imóvel.
As regras que dependem do imóvel
- Residencial e urbano, destinado à sua moradia. Não vale para investimento ou aluguel.
- Avaliação de até R$ 2,25 milhões (teto vigente em 2026, elevado do limite anterior de R$ 1,5 milhão).
- No município onde você mora ou trabalha há pelo menos um ano, ou na região metropolitana.
- Documentação regular e registrado no Cartório de Registro de Imóveis.
Usar como entrada
É o uso mais conhecido: o saldo abate o valor que você precisaria desembolsar no início, a fase de maior esforço.
Amortizar o saldo devedor
Depois que o financiamento está andando, você pode usar o FGTS para abater a dívida principal. E aqui vem uma escolha que muita gente não sabe que tem:
- Reduzir o prazo: mantém a parcela e você termina antes. Economiza bem mais em juros.
- Reduzir a parcela: mantém o prazo e alivia o mês a mês.
Pagar parte da prestação
Modalidade menos conhecida e que funciona como rede de segurança: o FGTS pode cobrir até 80% do valor da parcela por 12 meses seguidos.
Dá para combinar as estratégias ao longo dos anos: entrada, depois amortização, e a redução de parcela se a vida apertar. Só respeitando a carência de cada uma.
A trava que quase ninguém conhece
Chama-se interstício: um imóvel não pode ser comprado com FGTS se o atual dono o adquiriu usando FGTS há menos de 3 anos.
- O prazo conta da data de registro na matrícula, não do contrato nem da entrega das chaves.
- Se o vendedor usou o FGTS apenas para amortizar, o imóvel não fica bloqueado. A trava só vale para uso na aquisição.
- A informação deve constar na certidão de matrícula atualizada.
Essa regra vale para imóveis usados. Em lançamento você compra da construtora, então ela não se aplica.
"Mas no meu caso não dá, porque…"
São as cinco frases que eu mais ouço. Quatro delas quase sempre têm solução.
"Não tenho entrada guardada"
É a trava mais comum e a que menos costuma se confirmar. A entrada é parcelada durante a obra, o FGTS pode entrar, e em alguns empreendimentos a avaliação permite financiar quase tudo. Muita gente que acha que precisa de R$ 50 mil precisa de bem menos.
"Meu nome está sujo"
Restrição trava, mas quase sempre dá pra resolver, e leva tempo. Por isso é o primeiro passo, não o último. Quem deixa pra limpar o nome depois de achar o apartamento, perde o apartamento.
"Sou autônomo, não tenho holerite"
Renda informal entra. Muda só a forma de comprovar: declaração de Imposto de Renda, pró-labore com fluxo bancário, ou movimentação em extrato. Motorista de app, prestador de serviço e MEI compram todo mês pelo programa.
"Acho que ganho demais pro programa"
O Minha Casa Minha Vida vai até R$ 13.000 de renda familiar, com juros bem abaixo do mercado. Não é programa social, é financiamento subsidiado, e para quem ganha entre R$ 5 mil e R$ 13 mil costuma ser a melhor taxa disponível.
"Já me disseram que eu não conseguiria"
Vale entender o motivo. Muita vez a análise foi feita com uma renda só, sem compor com companheiro ou familiar, ou sem considerar o FGTS. A mesma pessoa, com a operação montada de outro jeito, passa.
Você ganha um consultor pra chamar de seu
Não é só alguém pra te mostrar apartamento. É alguém do seu lado pra montar o plano, fazer a conta de verdade e te dizer quando não é a hora.
Você me passa seu caso
Renda, FGTS, quem entra na compra. São 3 minutos de perguntas, respondidas por você, sem falar com ninguém.
Eu monto o seu Mapa
Cruzo os seus números com os lançamentos e monto a operação do jeito que sai mais barato pra você.
A gente conversa
Eu te chamo, explico o que encontrei e a gente decide junto. Inclusive se a decisão for esperar.
O que mais me perguntam
A entrega é só em 2028. Eu pago aluguel e apartamento ao mesmo tempo?
Sim, existe um período de esforço maior, não vou dizer o contrário. Durante a obra você paga a entrada parcelada mais o custo mensal do financiamento, que é menor que a parcela final. A parcela cheia começa quando você recebe as chaves, ou seja, quando o aluguel acaba. É um aperto com data pra terminar. Quanto fica exatamente no seu caso é a primeira coisa que a gente calcula no Mapa.
Vi um anúncio com valor de subsídio. Ainda vale?
Depende. O programa muda, as condições mudam, e o que estava valendo mês passado pode não estar valendo hoje. Toda condição desta página está atualizada em julho/2026, e no Mapa eu confirmo o que está valendo pro seu perfil, no dia.
Preciso ter entrada guardada?
Na maioria dos casos, não do jeito que as pessoas imaginam. A entrada é parcelada durante a obra, e FGTS e subsídio podem entrar na conta. O que muda de um empreendimento pro outro é o tamanho dessa entrada e em quantas vezes ela cabe.
Quanto custa o Mapa?
Nada. Eu sou remunerado pela construtora quando uma compra acontece, e só acontece se fizer sentido pra você. É por isso que eu consigo dizer quando não faz.
E se eu descobrir que ainda não é a hora?
Então você economizou meses de aperto e uma decisão errada. Tem gente que deve mesmo continuar alugando por mais um ano, e eu vou te dizer isso se for o caso. Sair do aluguel com dívida e sem apartamento é pior que continuar no aluguel.
Daqui a três anos você vai estar em um dos dois lugares.
Assinando mais um contrato de aluguel, com os mesmos apartamentos custando mais caro. Ou recebendo as chaves de um que você escolheu sabendo exatamente o que estava fazendo.
A diferença entre os dois não é sorte. É ter tido um plano.
Cristiano Berbigier
CRECI 30045F
22 anos de mercado. Uma visão que vai além da venda.
Sou corretor há 22 anos e meu objetivo é ajudar as pessoas a comprarem imóveis com estratégia e segurança.
Todos esses anos na corretagem somados à formação em Administração de Empresas e passagem pela construção civil trouxeram uma visão muito útil e estratégica para ajudar os clientes.
Não represento nenhuma construtora. Trabalho com os principais lançamentos do MCMV em Porto Alegre e imóveis usados com potencial de financiamento — assim consigo indicar o melhor caminho para cada perfil, sem conflito de interesse.
Qual é o seu principal objetivo?
Qual é sua situação de moradia hoje?
Renda familiar bruta mensal (R$)
Some todas as rendas de quem vai entrar na compra, bruto, antes dos descontos.
Você tem FGTS disponível?
O FGTS pode reduzir ou eliminar a entrada necessária. Se não souber o saldo, consulte o app do FGTS.
Vai comprar sozinho ou com alguém?
Seu nome está limpo (sem restrição no SPC/Serasa)?
Vou analisar suas respostas e montar o caminho possível para a sua realidade. Sem ligação automática. Quando eu entrar em contato, já vou saber do seu caso.
Seus dados ficam comigo. Não compartilho com terceiros.